Este conteúdo é educacional. Os valores usados são apenas ilustrativos; adapte os números à sua realidade.
Por onde começar quando tudo parece bagunçado
Quando as contas se acumulam, a tendência é evitar olhar. Só que a desorganização cresce no escuro. O primeiro ato de organização é simples e um pouco desconfortável: colocar tudo na mesa, do jeito que está. Não precisa estar bonito, só precisa estar completo.
Passo a passo em 7 etapas
- Liste tudo o que entra. Salário, renda extra, benefícios, valores irregulares. Para renda variável, use a média dos últimos três meses, ou o mês mais baixo se quiser ser conservador.
- Liste tudo o que sai. Use o extrato e as faturas. Separe o que é fixo (aluguel, escola, internet) do que varia (mercado, transporte, lazer).
- Liste tudo o que você deve. Para cada dívida, anote o valor, a taxa de juros e o prazo. As de juros mais altos, como rotativo do cartão e cheque especial, vêm primeiro na fila.
- Defina prioridades em ordem. Uma ordem comum: contas essenciais, dívidas caras, uma reserva inicial pequena e só depois metas maiores.
- Monte um orçamento simples. Três blocos bastam: essenciais, objetivos (dívidas e reserva) e livre. Um ponto de partida ilustrativo é 50/30/20, mas o seu pode ser outro; o importante é fechar a conta.
- Automatize o que puder. Débito automático das contas fixas e uma transferência no dia do pagamento para a parte do objetivo reduzem a dependência de força de vontade.
- Crie uma rotina curta. Dez minutos por semana para conferir o orçamento e uma hora por mês para ajustar. Rotina pequena e constante vence esforço grande e raro.
Se as dívidas já passam do que dá para pagar
Nesse caso, o foco da organização é parar o sangramento. Procure renegociar com o credor, compare propostas de taxa e prazo e não troque uma dívida cara por outra igual. Para mais detalhes, veja como sair das dívidas ganhando pouco. Evite intermediários que cobram adiantado para "limpar o nome".
Casal ou família: organizar junto
Quando há mais de uma pessoa na conta, organização depende de conversa. Combine um dia por mês para olhar os números juntos, sem culpa e sem acusações, e decidam quais metas são comuns. Um orçamento que só uma pessoa conhece costuma quebrar rápido.
Ferramentas: o que usar
Planilha, aplicativo de bancos ou caderno servem. A melhor ferramenta é a que você abre com frequência. Comece com a mais simples e só troque se ela atrapalhar.
Erros comuns ao se organizar
- começar com um sistema complexo demais e abandonar em duas semanas;
- esquecer gastos anuais (IPVA, material escolar, seguro) e ser surpreendido no mês deles;
- não deixar uma margem para lazer e acabar estourando o orçamento por frustração;
- organizar uma vez e nunca revisar.
Uma boa prática é dividir cada gasto anual por 12 e reservar esse valor mensalmente.
Depois da organização vem o hábito
Com tudo mapeado, aparece a pergunta mais difícil: manter. Muitas pessoas se organizam em um fim de semana e voltam ao mesmo padrão em um mês. Isso costuma ter a ver com crenças e comportamentos antigos sobre dinheiro, não com falta de planilha. O livro digital O Próximo Milionário Pode Ser Você aborda esse lado, com um plano prático de 30 dias para transformar a organização em rotina. Se quiser ir direto à segurança, veja o guia de reserva de emergência.
Perguntas frequentes
Como organizar as finanças pessoais do zero?
Liste entradas, saídas e dívidas, defina prioridades, monte um orçamento simples em três blocos e crie uma rotina semanal curta para conferir os números.
Como organizar as finanças e guardar dinheiro ao mesmo tempo?
Inclua o valor a guardar como um bloco do orçamento, separado no dia em que o dinheiro entra, em vez de esperar o que sobrar no fim do mês.
Como organizar as finanças e sair das dívidas?
Mapeie todas as dívidas com juros e prazos, quite primeiro as mais caras, renegocie quando possível e mantenha uma reserva mínima para não voltar a se endividar.
Qual a melhor planilha ou aplicativo?
A que você realmente usa. Comece simples; o hábito importa mais que a ferramenta.
Quanto tempo leva para organizar as finanças?
O mapeamento inicial pode levar algumas horas. Ver resultados costuma levar alguns meses de constância, e não há garantia de prazo.
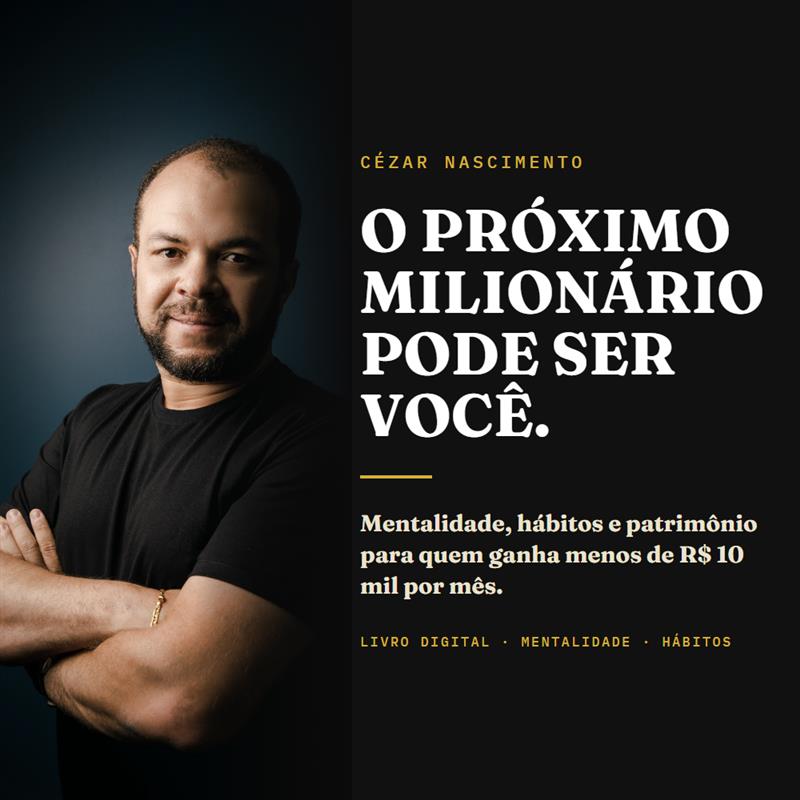
O Próximo Milionário Pode Ser Você
Para resolver essa dor, o livro digital O Próximo Milionário Pode Ser Você ajudará você a encarar os números sem medo e organizar renda, gastos e dívidas em um plano simples.
Quero organizar do zero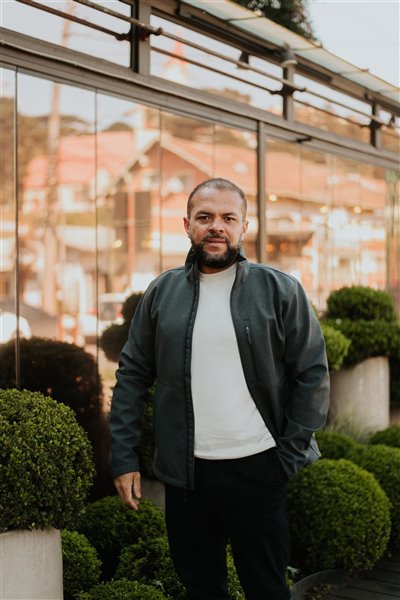
Administrador de empresas, pós-graduado em economia, empresário, investidor profissional e consultor de investimentos credenciado pela CVM.
Nascido em família pobre no interior de Minas Gerais, alcançou a liberdade financeira aplicando os princípios que hoje ensina.
Minha meta é ajudar 10 mil brasileiros a alcançar a liberdade financeira.