Este conteúdo é educacional e não é recomendação de investimento. Taxas, regras de produtos e rendimentos mudam; confira as condições atuais antes de decidir.
O que é reserva de emergência e para que serve
Reserva de emergência é um dinheiro separado só para imprevistos: perda de renda, problema de saúde, conserto urgente do carro ou da casa, uma despesa que não estava no plano. Ela não é para a viagem, nem para a promoção, nem para o presente de fim de ano. A função dela é uma só: evitar que um imprevisto se transforme em dívida cara.
Quem não tem reserva costuma resolver a emergência no cartão de crédito, no cheque especial ou com empréstimo. Os juros dessas linhas estão entre os mais altos do mercado, e um problema de alguns dias vira um peso de meses. Por isso a reserva vem antes de qualquer investimento que busque rendimento maior.
Quantos meses de reserva de emergência guardar?
A referência mais usada é guardar entre 3 e 12 meses do seu custo de vida (o que você gasta para viver, não o que você ganha). O número certo depende da estabilidade da sua renda:
- Renda estável (CLT, servidor público): muitas pessoas usam de 3 a 6 meses como referência.
- Renda variável (autônomo, comissão, MEI, freelancer): costuma fazer sentido mirar de 6 a 12 meses, porque os meses fracos são mais prováveis.
- Família com dependentes ou uma única renda na casa: vale ficar na parte de cima da faixa.
Não existe número mágico. O objetivo é ter tempo para reagir a um imprevisto sem pegar dinheiro emprestado.
Como calcular a sua reserva
- Some os gastos essenciais de um mês: moradia, contas da casa, alimentação, transporte, saúde, escola e as parcelas que você não pode deixar de pagar.
- Multiplique pelo número de meses que faz sentido para a sua renda.
- Divida em metas menores. Primeiro um mês de custo de vida, depois três, depois o total.
Exemplo ilustrativo: se os gastos essenciais somam R$ 2.500 por mês e você escolheu 6 meses, a reserva total é de R$ 15.000. Guardando R$ 300 por mês, a primeira meta (R$ 2.500) chega em pouco mais de 8 meses, sem contar qualquer rendimento. Parece lento, mas desde o primeiro mês você já tem algum colchão.
Como montar a reserva de emergência ganhando pouco
Com renda apertada, a reserva parece impossível. Ela fica possível quando deixa de depender de "sobrar":
- Separe no dia em que o dinheiro entra. Uma transferência automática, mesmo de R$ 50, funciona melhor que esperar o fim do mês.
- Use dinheiro que chega fora da rotina: parte do 13º, restituição, um trabalho extra pontual, a venda de algo parado em casa.
- Corte um gasto fixo pequeno e mande a diferença para a reserva. Uma assinatura ou um plano que você não usa vira aporte todo mês.
- Se tem dívida cara, equilibre. Uma pequena reserva inicial (para não voltar ao cartão no próximo imprevisto) e, em paralelo, foco em quitar os juros mais altos.
Onde deixar a reserva de emergência: os critérios
Em vez de procurar "o melhor investimento", olhe para três critérios. A reserva precisa de:
- Liquidez: poder resgatar no mesmo dia ou no dia seguinte, sem multa e sem esperar um vencimento.
- Baixo risco: o valor não pode cair justamente quando você precisa dele. Por isso a reserva não fica em ações, criptomoedas ou aplicações que oscilam.
- Rendimento que acompanhe a inflação: dinheiro parado na conta corrente perde poder de compra com o tempo.
Antes de escolher uma "caixinha" de banco, um título ou qualquer aplicação, confira se ela tem liquidez diária, qual é a proteção em caso de problema com a instituição (como a cobertura do FGC, quando aplicável) e quanto rende de fato depois de impostos. Compare duas ou três opções e prefira a simples, que você entende.
Uma dica prática: deixe a reserva em uma conta ou aplicação separada do dinheiro do dia a dia. Quando ela fica visível no mesmo lugar do saldo, a tentação de usar para outra coisa aumenta.
Usei a reserva. E agora?
Usar a reserva numa emergência de verdade não é fracasso: é exatamente para isso que ela existe. O passo seguinte é reconstruí-la, voltando a separar o valor mensal até repor o que saiu. Se a reserva está sendo usada para gastos que não são emergência, o problema não é a reserva, é o orçamento, e vale revisar para onde o dinheiro está indo.
Por que tanta gente não consegue manter uma reserva
A conta é simples; o difícil é o comportamento. Crenças como "dinheiro guardado é dinheiro parado", "se eu tenho, eu gasto" ou "nunca vai sobrar mesmo" fazem a reserva ser montada e desmontada várias vezes. O livro digital O Próximo Milionário Pode Ser Você trabalha essas crenças sobre dinheiro e propõe decisões concretas, com um plano prático de 30 dias para transformar a separação do dinheiro em hábito.
Perguntas frequentes
Qual o valor ideal da reserva de emergência?
Uma referência comum é de 3 a 12 meses do seu custo de vida essencial. Renda estável costuma ficar entre 3 e 6 meses; renda variável, entre 6 e 12 meses. Calcule pelo que você gasta, não pelo que você ganha.
Reserva de emergência conta como investimento?
Ela fica aplicada e pode render, mas o objetivo dela é proteção, não rentabilidade. Por isso prioriza liquidez e baixo risco, mesmo que renda menos que outras aplicações.
Devo montar a reserva ou pagar as dívidas primeiro?
Se você tem dívidas com juros altos, muitas pessoas começam com uma reserva pequena, para não voltar ao cartão no próximo imprevisto, e direcionam o restante para quitar as dívidas mais caras. Depois, completam a reserva.
Posso deixar a reserva na poupança?
A poupança tem liquidez, mas em vários períodos rendeu menos que a inflação. Compare o rendimento real de opções com liquidez diária e baixo risco antes de decidir.
Quanto tempo leva para montar a reserva?
Depende do custo de vida e do valor guardado por mês. O mais importante é começar com uma primeira meta menor, como um mês de gastos, e manter a constância.
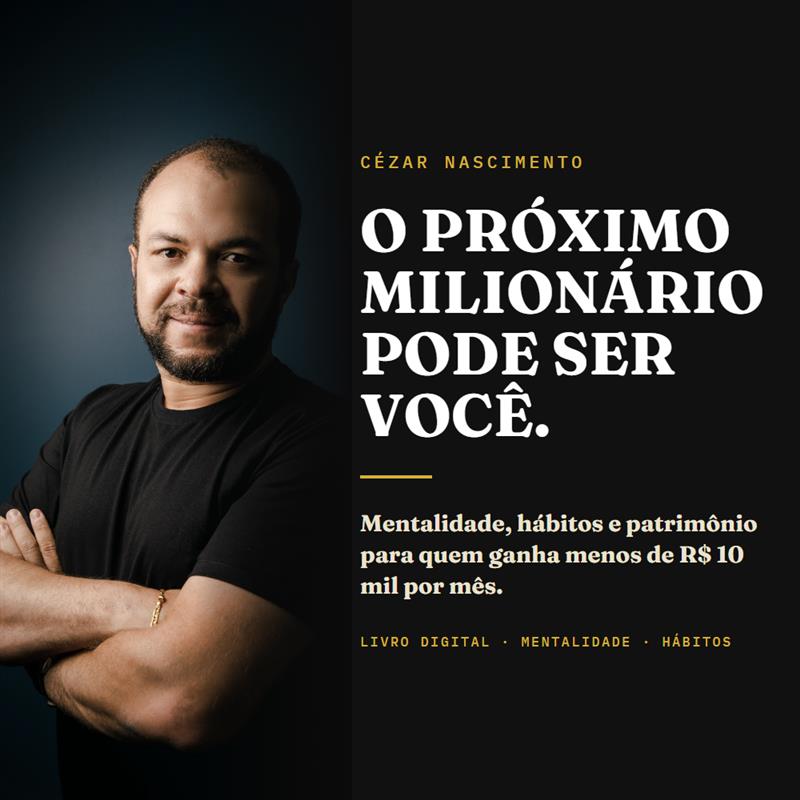
O Próximo Milionário Pode Ser Você
Para resolver essa dor, o livro digital O Próximo Milionário Pode Ser Você ajudará você a separar dinheiro para imprevistos antes de gastar e parar de resolver emergências com dívida.
Quero me proteger
Administrador de empresas, pós-graduado em economia, empresário, investidor profissional e consultor de investimentos credenciado pela CVM.
Nascido em família pobre no interior de Minas Gerais, alcançou a liberdade financeira aplicando os princípios que hoje ensina.
Minha meta é ajudar 10 mil brasileiros a alcançar a liberdade financeira.