Este conteúdo é educacional. Os valores usados são apenas ilustrativos; adapte os números à sua realidade.
Por que é tão difícil controlar gastos
A maioria das pessoas não perde o controle por causa de uma compra grande. Perde nos pequenos gastos repetidos, que não parecem importantes um a um: o lanche do dia, a entrega por aplicativo, a assinatura esquecida, a parcela que "é só R$ 49". Somados, eles explicam boa parte do dinheiro que some.
Há também um motivo menos falado: muita gente evita olhar o extrato porque olhar dá angústia. Só que não olhar não diminui o problema, apenas o adia para a fatura.
Método em 6 passos
- Faça um retrato de 30 dias. Baixe o extrato da conta e a fatura do cartão do último mês. Não precisa anotar daqui para a frente ainda: o passado já mostra o padrão.
- Separe em poucas categorias. Moradia, contas da casa, alimentação no mercado, comida fora e entregas, transporte, saúde, dívidas e "outros". Mais do que oito categorias atrapalha.
- Marque o que é fixo, o que é variável e o que é impulso. Fixo é o que se repete com o mesmo valor; variável muda todo mês; impulso é o que você não planejou e, olhando agora, não faria de novo.
- Defina um teto para as categorias variáveis. Exemplo ilustrativo: se a comida fora somou R$ 600 no mês, um teto de R$ 400 já libera R$ 200 sem cortar tudo.
- Decida o destino do dinheiro no dia em que ele entra. Primeiro as contas, depois a parte guardada, depois os tetos. O que fica é o que pode ser gasto livremente.
- Revise uma vez por semana, em 10 minutos. Abra o app do banco, veja quanto já saiu de cada teto e ajuste o resto da semana. Revisar pouco e sempre funciona melhor que fazer uma planilha perfeita e abandoná-la.
Como controlar gastos no cartão de crédito
O cartão dá a sensação de que o dinheiro ainda não saiu. Algumas regras simples ajudam:
- trate cada compra no cartão como se o valor saísse da conta no mesmo dia;
- evite parcelar gastos do dia a dia: várias parcelas pequenas viram uma fatura grande nos meses seguintes;
- defina um limite pessoal menor que o limite do banco;
- nunca pague só o mínimo da fatura: os juros do rotativo estão entre os mais caros do mercado.
Gastos impulsivos e compulsivos: o que fazer
Para compras por impulso, uma regra prática é a das 48 horas: viu, quis, espere dois dias antes de comprar. Muitas vontades passam sozinhas. Tirar o cartão salvo dos aplicativos e desligar notificações de promoção também reduz as tentações.
Quando a compra vem acompanhada de culpa, perda de controle frequente ou serve para aliviar ansiedade e tristeza, pode haver algo além do orçamento. Nesses casos, buscar ajuda de um profissional de saúde é um passo importante, e não um sinal de fraqueza.
Planilha, aplicativo ou caderno?
A ferramenta certa é a que você vai usar. Planilha dá mais liberdade, aplicativo automatiza parte do trabalho e o caderno funciona bem para quem gosta de escrever. O que muda o resultado não é a ferramenta, e sim o hábito de olhar os números toda semana e decidir com base neles.
O que fazer com o dinheiro que aparece
Quando os gastos ficam visíveis, costuma aparecer uma diferença. Se ela não tiver destino, some de novo. Dê a ela um papel: começar a reserva de emergência, quitar uma dívida cara ou formar o hábito de guardar todo mês.
Controle é comportamento, não só conta
Se fosse só matemática, todo mundo controlaria os gastos. O que atrapalha é a forma como cada pessoa aprendeu a lidar com dinheiro: gastar para compensar o cansaço, achar que "não adianta guardar pouco", sentir que planejar tira a liberdade. O livro digital O Próximo Milionário Pode Ser Você trabalha essas crenças e propõe um plano prático de 30 dias para transformar a decisão sobre o dinheiro em hábito.
Perguntas frequentes
Qual a forma mais simples de controlar gastos?
Olhar o extrato e a fatura do último mês, separar em poucas categorias, definir um teto para os gastos variáveis e revisar uma vez por semana.
Como controlar gastos mensais com salário baixo?
Com renda apertada, cada categoria pesa mais. Comece pelos gastos repetidos pequenos e pelas assinaturas, decida o destino do dinheiro no dia em que ele entra e evite parcelar gastos do dia a dia.
Como parar de gastar por impulso?
Use a regra das 48 horas antes de comprar, remova cartões salvos de aplicativos e desligue notificações de promoção. Se a compra vira uma forma de aliviar emoções, considere procurar ajuda profissional.
Preciso anotar todos os gastos para sempre?
Não necessariamente. Um retrato detalhado de um mês já mostra o padrão. Depois, uma revisão semanal dos tetos costuma ser suficiente.
Controlar gastos garante que vou conseguir guardar dinheiro?
Não há garantia. O controle mostra para onde o dinheiro vai e abre espaço para decisões melhores, mas o resultado depende da sua renda, dos seus gastos fixos e da sua constância.
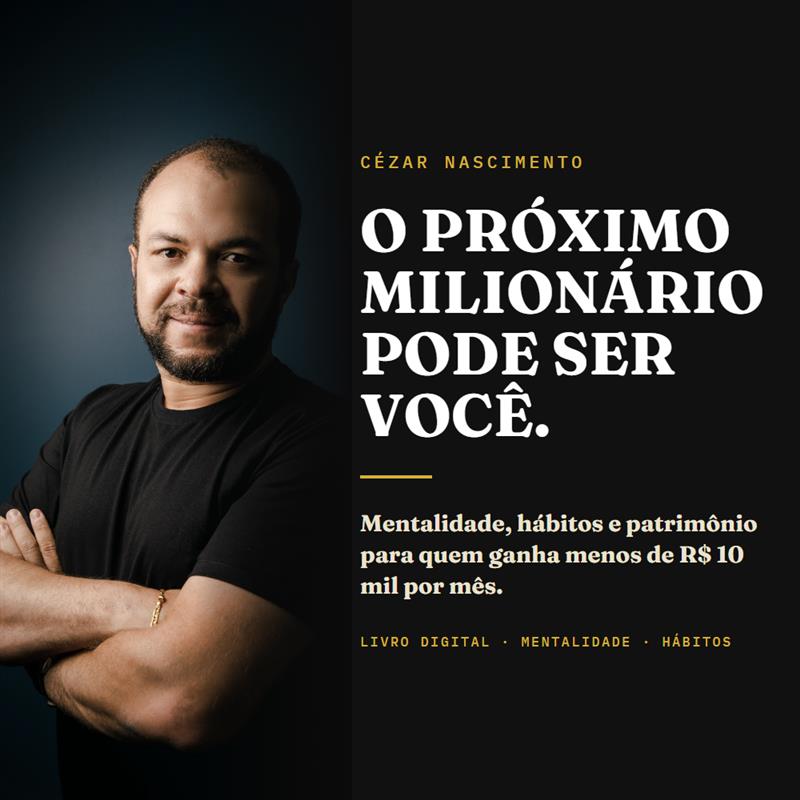
O Próximo Milionário Pode Ser Você
Para resolver essa dor, o livro digital O Próximo Milionário Pode Ser Você ajudará você a ver para onde vai o dinheiro e decidir o destino de cada real antes de gastar.
Quero ter controle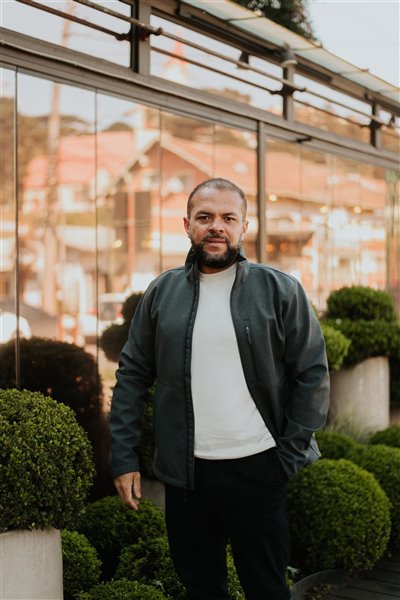
Administrador de empresas, pós-graduado em economia, empresário, investidor profissional e consultor de investimentos credenciado pela CVM.
Nascido em família pobre no interior de Minas Gerais, alcançou a liberdade financeira aplicando os princípios que hoje ensina.
Minha meta é ajudar 10 mil brasileiros a alcançar a liberdade financeira.