Este conteúdo é educacional. Preços de veículos, taxas de financiamento e custos de seguro mudam; consulte valores atuais antes de decidir.
Antes de tudo: o carro custa mais do que o preço dele
O valor de compra é só o começo. Quem planeja só pelo preço do carro costuma se surpreender depois. Some o que acontece todo mês e todo ano:
- seguro e IPVA;
- combustível ou energia;
- manutenção e revisões;
- estacionamento, pedágio e licenciamento;
- desvalorização, que é o custo invisível de ter o bem.
Um carro que cabe na parcela, mas não cabe nos custos mensais, vira uma nova dívida.
Plano em 7 passos
- Defina o carro que cabe na sua realidade. Pesquise faixas de preço de modelos que você realmente usaria, incluindo usados. Escolher um passo abaixo do desejo costuma acelerar o plano.
- Calcule o custo mensal de ter o carro. Some seguro, IPVA dividido por 12, combustível, manutenção e estacionamento. Esse número precisa caber na sua renda, além da parcela ou da poupança.
- Escolha o prazo. Em quantos meses você quer dar a entrada ou comprar à vista? Prazos realistas se mantêm; prazos heroicos são abandonados.
- Faça a conta da poupança mensal. Valor que quer juntar dividido pelo número de meses. Exemplo ilustrativo: R$ 24.000 em 4 anos dá cerca de R$ 500 por mês, sem contar qualquer rendimento.
- Automatize a separação. Programe a transferência para o dia em que o dinheiro entra, para uma conta ou investimento separado das despesas. Quem espera "sobrar" raramente poupa.
- Cuide das dívidas caras primeiro. Juros de cartão e cheque especial consomem o que você junta. Quitar essas dívidas pode ser a forma mais rápida de "render" o seu dinheiro.
- Revise a cada seis meses. Se a renda subiu, aumente o valor guardado. Se houve imprevisto, ajuste o prazo em vez de desistir do plano.
Financiar ou juntar para comprar à vista?
Não existe resposta única, mas há um ponto de partida honesto: financiamento tem custo de juros, e esse custo faz o carro ficar mais caro do que o preço de tabela. Juntar uma entrada maior reduz o valor financiado e, em geral, o total pago em juros. Compare o custo total do financiamento (e não só a parcela) e simule diferentes entradas. Se a parcela pesa muito no orçamento, é sinal para esperar mais um pouco ou escolher um carro mais acessível.
E se a renda é pequena?
Valores modestos, mantidos por muito tempo, ainda fazem diferença. Combine três movimentos: reduzir um gasto fixo que não faz falta, buscar uma renda extra pontual (trabalho extra, venda de itens parados) e proteger o valor poupado de gastos de impulso. Se o carro é uma ferramenta de trabalho, calcule também quanto ele pode ajudar a gerar de renda, sem contar com isso como certeza.
O hábito vem antes do valor
A maior dificuldade desse tipo de objetivo não é a conta, e sim manter a disciplina por meses. É aí que a forma como você pensa sobre dinheiro pesa: crenças como "dinheiro some" ou "não é para mim" levam a gastar tudo antes de poupar. O livro digital O Próximo Milionário Pode Ser Você trabalha essas crenças, com decisões concretas e um plano prático de 30 dias para formar o hábito.
Perguntas frequentes
Como juntar dinheiro para comprar um carro ganhando pouco?
Defina o carro que cabe na sua realidade, some o custo mensal de ter o veículo, escolha um prazo, calcule a poupança mensal e automatize a transferência. Quite dívidas caras antes e revise o plano a cada seis meses.
Quanto devo dar de entrada?
Depende do financiamento e do seu orçamento. Quanto maior a entrada, menor o valor financiado e, em geral, menor o total pago em juros. Simule diferentes entradas e compare o custo total.
Vale a pena comprar um carro usado?
Muitas vezes o usado cabe melhor no orçamento, mas exige atenção ao estado do veículo e à documentação. Peça uma avaliação mecânica antes de fechar negócio.
Quanto custa manter um carro por mês?
Varia conforme o modelo e o uso. Some seguro, IPVA, combustível, manutenção e estacionamento; esse total precisa caber na sua renda além da parcela.
Existe garantia de que vou conseguir comprar no prazo?
Não. O plano organiza a decisão, mas o resultado depende da sua renda, dos seus gastos e da sua disciplina. Ajuste o prazo se necessário.
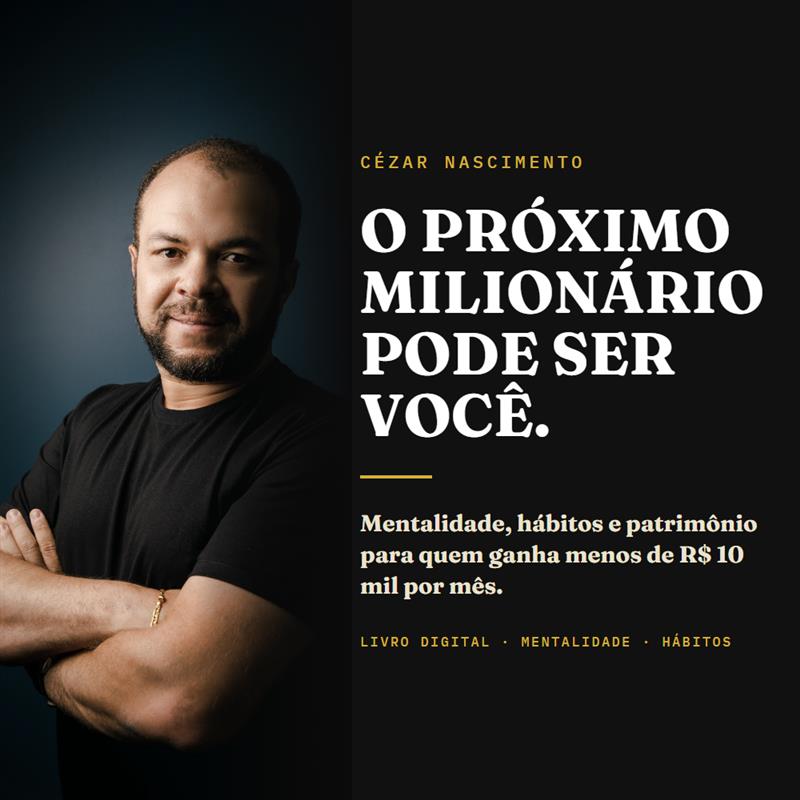
O Próximo Milionário Pode Ser Você
Para resolver essa dor, o livro digital O Próximo Milionário Pode Ser Você ajudará você a organizar o dinheiro para que o carro caiba no seu plano, e não só na parcela.
Quero o plano
Administrador de empresas, pós-graduado em economia, empresário, investidor profissional e consultor de investimentos credenciado pela CVM.
Nascido em família pobre no interior de Minas Gerais, alcançou a liberdade financeira aplicando os princípios que hoje ensina.
Minha meta é ajudar 10 mil brasileiros a alcançar a liberdade financeira.